
 即時新聞

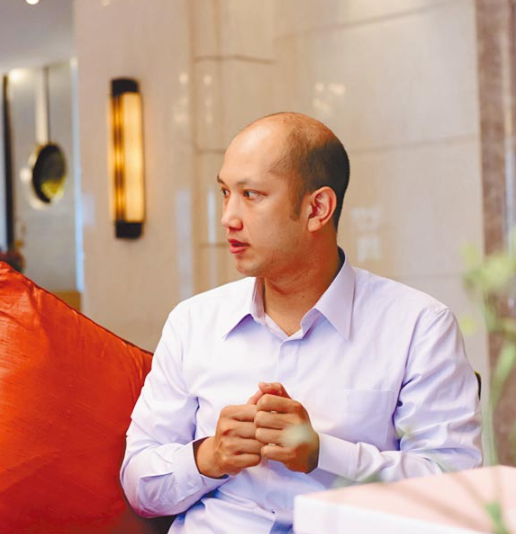
(長安地政士事務所所長 李雷傑)
房屋贈與、買賣移轉或辦理信託登記後,除了完成產權相關程序,地價稅的自用住宅用地優惠是否仍然適用,也是民眾不可忽略的稅務問題。長安地政士事務所所長李雷傑代書提醒,地價稅自用住宅用地優惠稅率並非申請一次就能永久沿用,尤其在土地所有權或相關使用情形發生變動時,更應主動確認申請資格及期限,以免原本可以享有的租稅優惠受到影響。
地價稅優惠不是永久有效 每年8月31日前應留意申請期限
地價稅自用住宅用地優惠稅率與一般用地稅率存在明顯差異,若符合條件並完成申請,有機會降低年度持有土地的稅務成本。李雷傑指出,民眾應特別留意每年8月31日的申請期限;若未在規定期限內提出申請,即使土地實際上供自用住宅使用,也可能無法適用當年度優惠。
依一般稅制規定,自用住宅用地符合條件並經核准後,可適用千分之二的地價稅優惠稅率;一般用地則依適用級距課徵,最高稅率可達千分之五十五,兩者稅負差距可能相當可觀。因此,民眾除了確認房屋實際用途,也應及早檢視土地使用及申請狀態,避免因錯過期限而增加支出。
贈與、移轉或信託登記後 應重新檢查自用資格
不少屋主以為,過去已經申請並核准自用住宅用地優惠,日後即使房產辦理贈與、所有權移轉或信託登記,也能自動延續原有稅率。李雷傑提醒,這類產權變動可能影響優惠稅率的適用,民眾應依個案重新確認是否需要提出申請,不能僅憑過去曾經核准,就認定新年度或變更後仍符合優惠條件。
對於正在安排家庭財產移轉、房屋贈與或信託規劃的民眾而言,產權登記只是整體流程的一部分。若忽略地價稅優惠申請,後續可能增加不必要的稅務成本。透過事前檢視土地所有權、實際使用情形及法定資格,才能讓財產規劃與稅務安排更加周全。
房屋稅與地價稅分開確認 符合條件才能適用優惠
除了地價稅,房屋稅的自住住家用稅率也值得留意。李雷傑說明,房屋稅與地價稅屬於不同稅目,適用條件及申請規定並不完全相同,民眾不能因土地已核准自用住宅用地優惠,就直接認定房屋稅也會同步適用優惠稅率。
若房屋稅率沒有變動,依個案情況,主管機關可能不需要再次進行現場勘查;但若房屋稅率發生變動,納稅人仍應先確認房屋是否符合自住住家用的相關條件,再依規定辦理申請或確認程序。
尤其在房屋所有權變更、居住情形調整或房屋用途發生變化時,建議民眾分別檢視地價稅及房屋稅的適用資格與申請狀態,避免將兩種稅目的優惠規定混為一談。
長安代書李雷傑提醒:產權變更前後都要做好稅務檢查
房屋及土地的稅務優惠,往往取決於申請期限、所有權狀態與實際使用條件。對一般屋主而言,除了處理買賣、贈與或信託登記,也應將稅務優惠確認納入產權規劃流程,及早釐清是否需要重新申請,以及相關文件是否齊備。
李雷傑代書提醒,若民眾對自用住宅用地資格、地價稅優惠申請期限或房屋稅自住條件存有疑問,可事先向地方稅捐稽徵機關或專業地政士諮詢,確認個案適用規定。提前確認資格、掌握申請時程,才能降低因疏忽而失去優惠的風險,讓房產管理與家庭財務規劃更加完善。
作者簡介|李雷傑
李雷傑為長安地政士事務所所長,持有地政士證照,專精於各類不同型態的地政業務,致力於提供專業的地產法律服務,協助民眾處理不動產相關事務。
 9
 Oct 13, 2026

評論