
 即時新聞


證券中心/綜合報導
汽車內飾件大廠廣華控股(1338)與塑膠射出成型機大廠富強鑫精密工業(6603)同步公布2026年(民國115年)第三季財務報告暨10月份合併營收。面對第三季客戶拉貨節奏調整與船期遞延等外部波動,兩家企業受惠於高附加價值產品比重提升及嚴格的費用控管,第三季單季毛利率雙雙穩守25%高檔水準;其中,廣華-KY第三季成功扭轉上半年虧損、單季轉虧為盈(EPS 0.03元);富強鑫則維持穩健獲利(單季EPS 0.08元、前三季EPS 0.22元),且10月營收強勢月增39.11%,帶動前10月累計營收創下歷年同期次高。
在第三季營運表現上,廣華-KY單季轉虧為盈,第三季合併營收為新台幣13.15億元(季減2.78%、年減3.01%),營業毛利達3.24億元(季增8.61%、年減9.07%)。儘管客戶拉貨波動影響稼動率,但在推行精實生產、嚴控製程費用、認列關鍵模具收入,以及光電整合、真木與雷雕等智慧加飾件營收比重提升下,單季毛利率仍維持25%水準,本業虧損明顯收斂;加上業外匯兌收益挹注,帶動第三季歸屬於母公司稅後純益成功轉盈達198萬元,EPS為0.03元。累計前三季合併營收為38.24億元,營業毛利9.12億元,歸屬母公司稅後淨損收斂至-1.66億元,EPS為-2.05元。
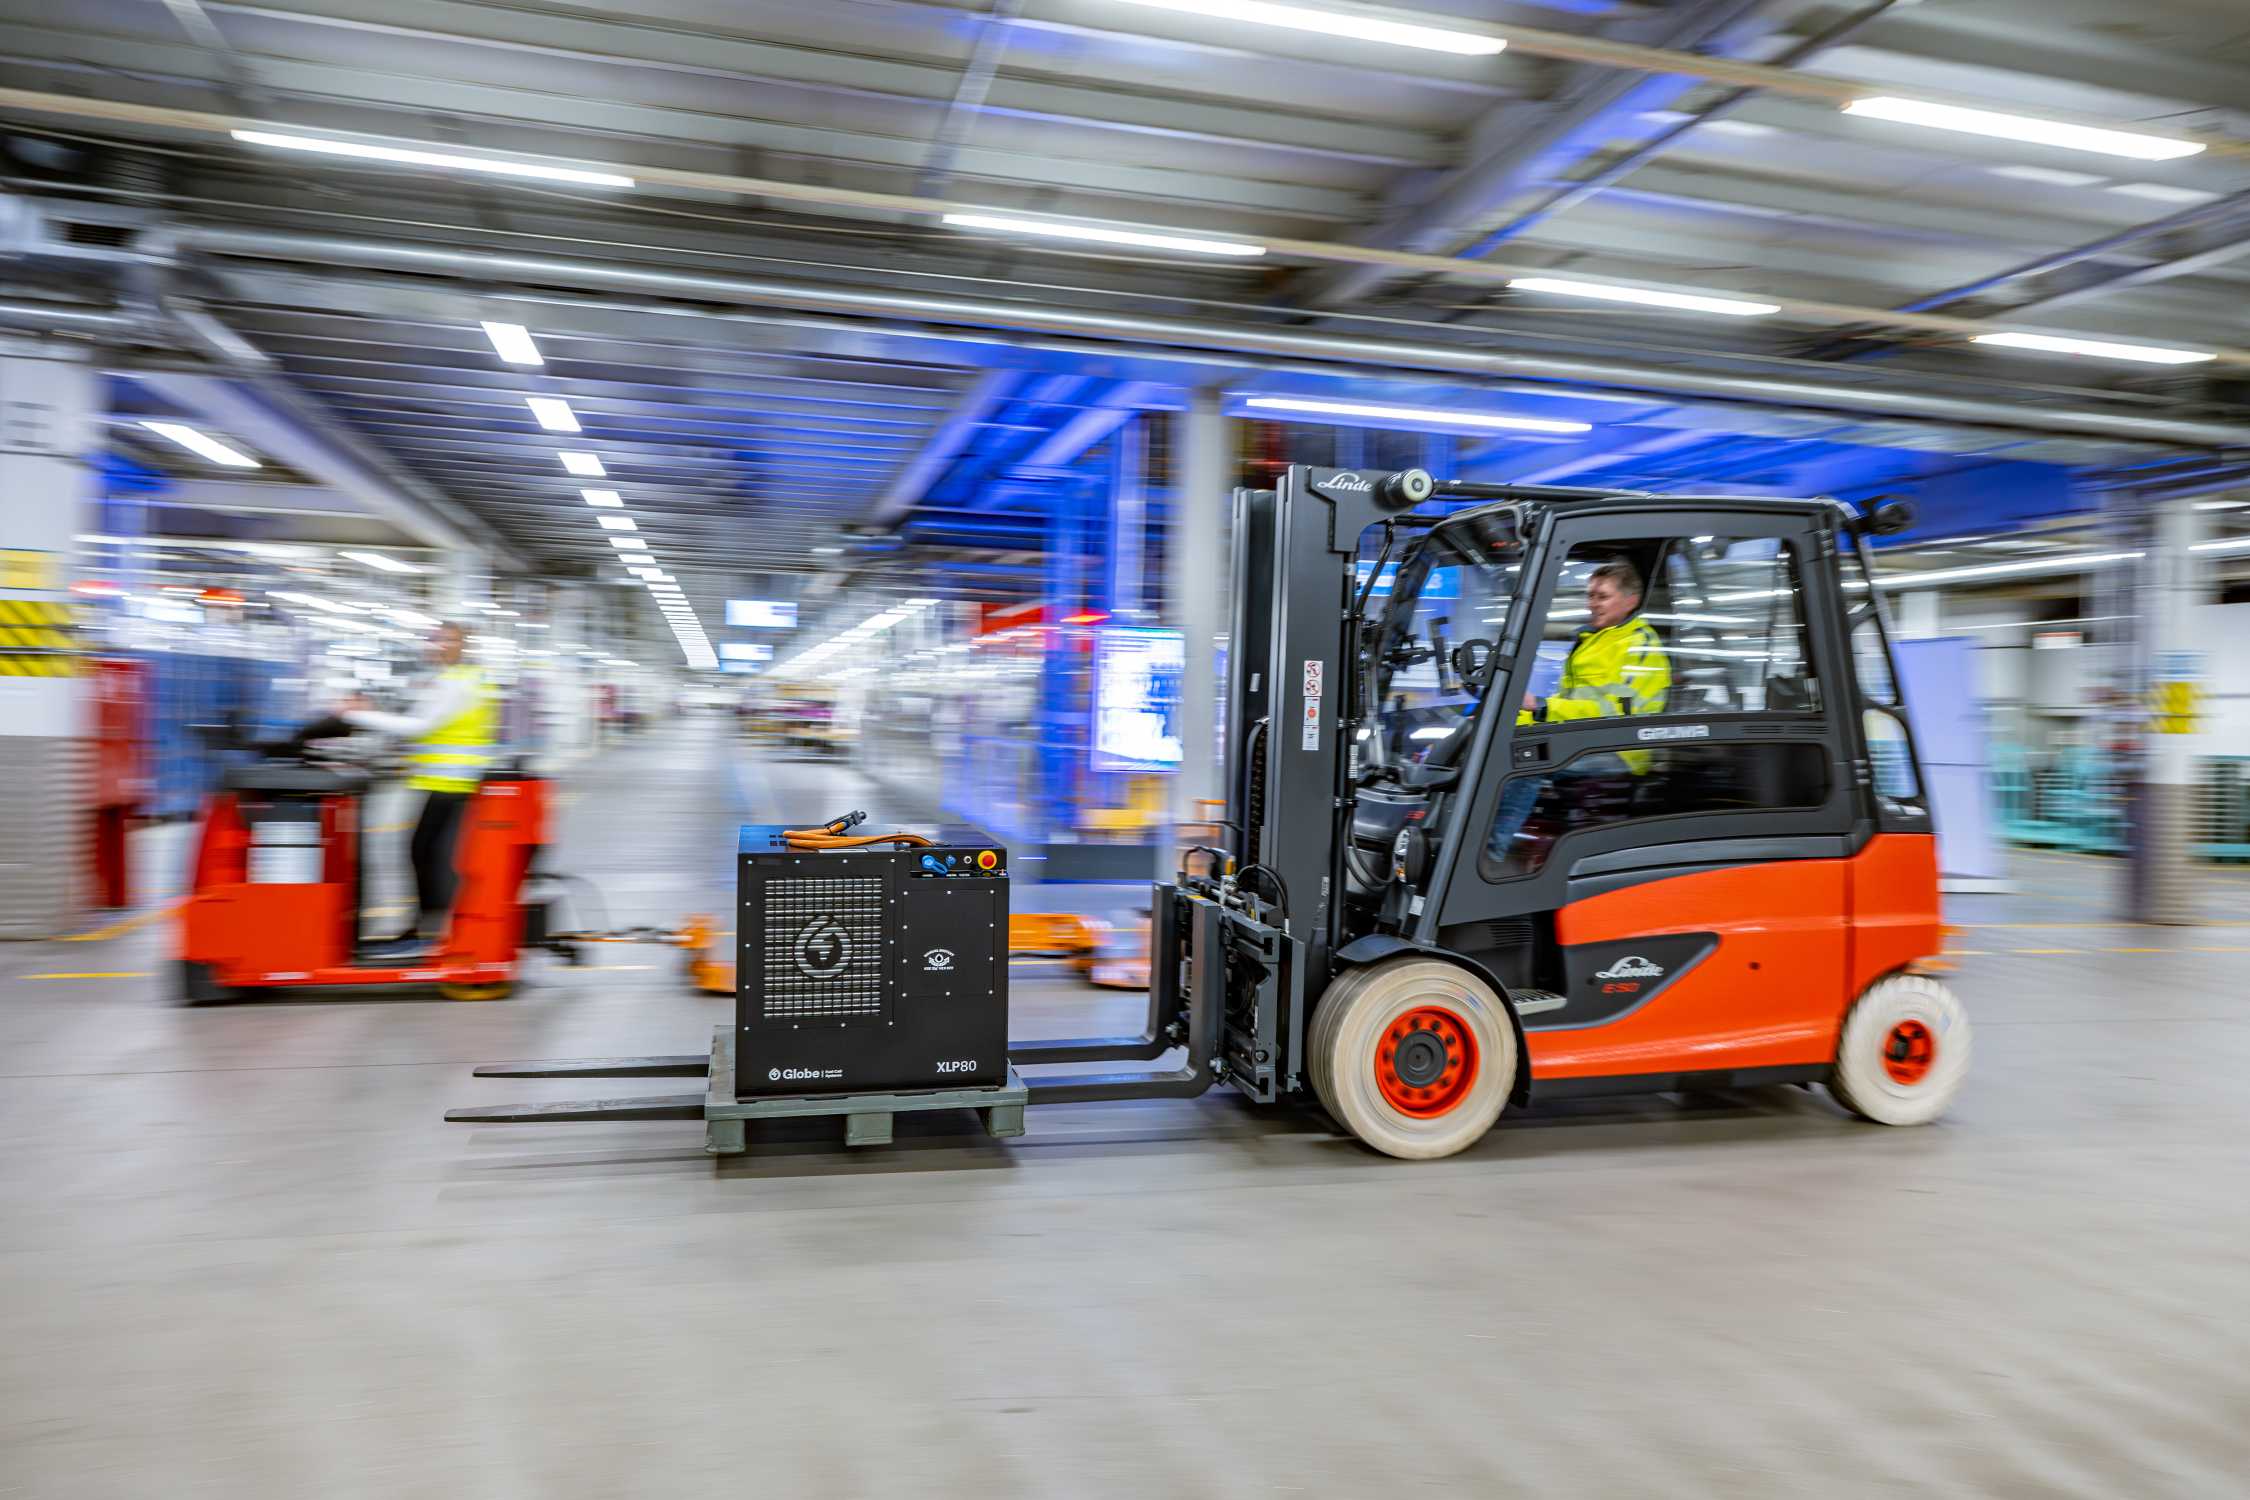
富強鑫第三季合併營收為新台幣11.64億元(年減14%),主因船期延誤及部分高階客製化設備配合客戶建廠進度,使出貨與驗收時程調整。然而,公司持續深化AI基礎建設、ICT、半導體及高階汽車零組件等應用市場,提高精密成型、客製化與自動化整合之高附加價值設備比重,帶動第三季毛利率穩定維持25%、營業利益率2%,歸屬母公司稅後淨利為1,277萬元(季減32%、年減75%),單季EPS為0.08元。累計前三季合併營收達34.19億元,歸屬母公司稅後淨利3,661萬元,EPS達0.22元。
富強鑫受惠設備出貨及營收認列動能逐步推進,2026年10月合併營收衝上新台幣4.29億元,大幅月增39.11%;累計1至10月合併營收達38.49億元,創下歷年同期次高紀錄。富強鑫表示,透過AI基礎建設、ICT、半導體與高階汽車零組件、多組分射出成型市場的多元布局,有效分散單一產業景氣波動;以目前在手訂單來看,客戶設備投資及建廠進度保持良好出貨與驗收排程,第四季營運表現有機會成為今年度單季最優異的一季。
廣華-KY 2026年10月合併營收為新台幣3.83億元(年減10.77%),累計前10月合併營收達42.14億元(年減2.26%),主因部分訂單實際交付跨月,以及出口美國端產品因車廠調整庫存而放緩拉貨。不過,廣華-KY強調,目前主要客戶整體訂單並未取消且保持良好能見度,隨著第四季傳統汽車產業旺季到來、客戶拉貨力道回溫,將為營運帶來正面挹注。
展望2027年,廣華-KY卸除兩大財務包袱、提高自製率,拖累今年損益的可轉債(CB2)評價與利息費用,公司已備妥資金將於今年12月1日完成清償;同時,東莞二廠已完成出租,自今年12月起開始收取租金,將原本的閒置折舊成本轉化為淨收益。隨著兩大財務負擔於年底前全數消失,搭配各廠區產線集中化管理降低人事成本、台灣新竹廠「EPF膠膜」自製產線於今年底至明年初投產以大幅降低外購呆滯成本,以及墨西哥廠以輕資產模式拓展北美高毛利訂單,2027年整體獲利結構將迎來顯著翻轉。
富強鑫跨足AI關鍵元件與玻璃基板設備,除既有高階設備業務外,富強鑫積極拓展AI關鍵元件及半導體先進封裝領域,隨著MLPC新事業及玻璃基板相關設備訂單逐步推進,相關產品預計自2027年起陸續出貨,為中長期營運增添全新成長動能。
 0
 Nov 12, 2026
評論